Un chien qui détruit le canapé dès qu’il reste seul, un chat qui urine soudainement hors de sa litière ou un animal qui devient agressif sans raison apparente : certains changements de comportement nécessitent l’intervention d’un vétérinaire comportementaliste. Le problème ? Une consultation peut rapidement coûter entre 90 et 160 €, voire davantage lorsqu’elle se déroule à domicile.
Lorsque plusieurs séances sont nécessaires, la facture peut atteindre plusieurs centaines d’euros. Une question devient alors incontournable : une mutuelle animale rembourse-t-elle le vétérinaire comportementaliste ? Tout dépend du professionnel consulté, des garanties du contrat et surtout de la date d’apparition des premiers symptômes.
Quel est le rôle d’un vétérinaire comportementaliste ?
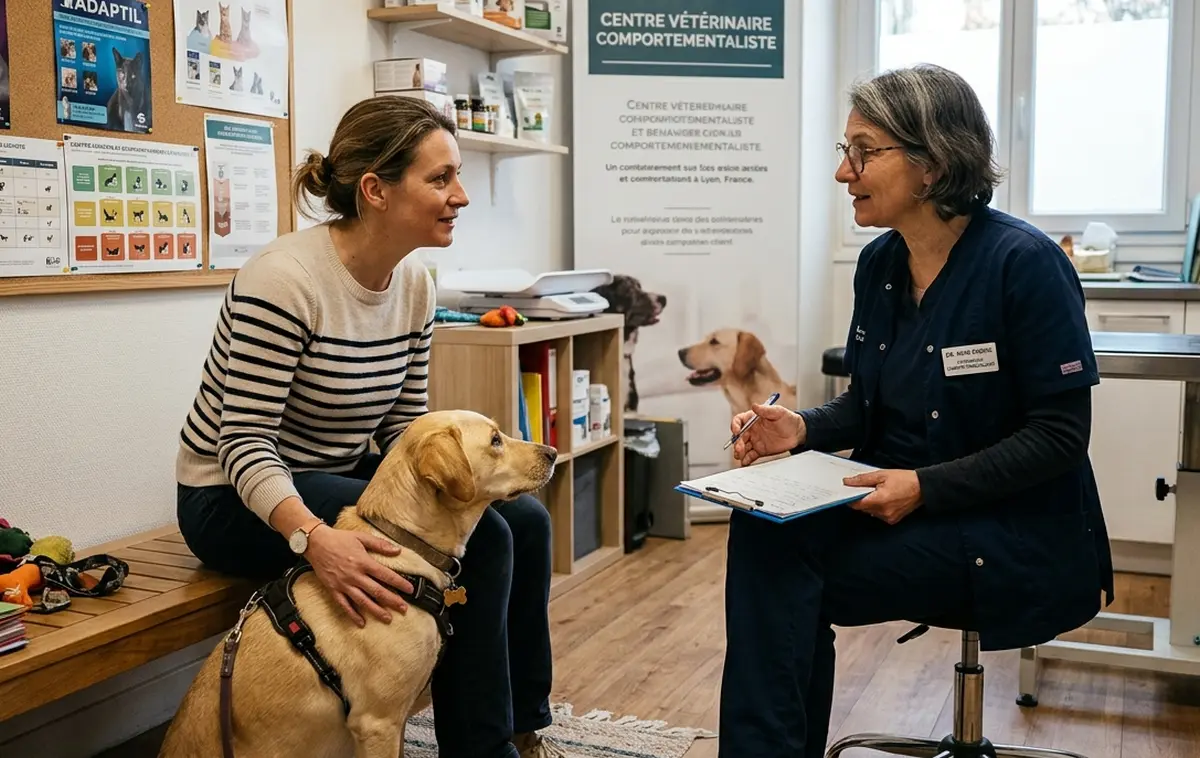
Le vétérinaire comportementaliste est avant tout un docteur vétérinaire ayant développé des compétences spécifiques en comportement animal, en éthologie clinique ou en psychiatrie vétérinaire.
Son travail ne consiste donc pas simplement à apprendre à un chien à marcher en laisse ou à empêcher un chat de monter sur la table. Face à un changement de comportement, il commence généralement par rechercher une éventuelle cause médicale.
Une douleur articulaire peut, par exemple, expliquer pourquoi un chien se met soudainement à grogner lorsqu’on le touche. Chez le chat, une malpropreté inhabituelle peut parfois être associée à un problème urinaire plutôt qu’à un simple trouble éducatif.
Une fois les causes physiques recherchées et, si nécessaire, traitées, le vétérinaire peut établir un diagnostic comportemental et proposer une prise en charge adaptée : modification de l’environnement, désensibilisation, contre-conditionnement ou traitement médicamenteux.
Vétérinaire comportementaliste ou éducateur canin : quelle différence ?
Cette distinction est particulièrement importante lorsqu’on souhaite obtenir un remboursement.
L’éducateur canin intervient principalement sur les apprentissages : rappel, marche en laisse, socialisation, gestion de certaines situations du quotidien. Ses prestations sont généralement considérées par les assurances comme de l’éducation et non comme des soins vétérinaires.
Le vétérinaire comportementaliste, lui, peut établir un diagnostic médical, prescrire des médicaments et assurer le suivi thérapeutique de l’animal. C’est ce statut qui peut permettre une prise en charge par la mutuelle animale.
Si votre chien présente des grognements, des morsures ou des réactions inhabituelles, notre dossier consacré à l’agressivité chez le chien et aux solutions pour la gérer permet aussi d’identifier les principaux signaux à surveiller.
Combien coûte une consultation chez un vétérinaire comportementaliste ?
Il n’existe pas de tarif réglementé. Le prix varie selon la région, le vétérinaire, la durée de la consultation et le lieu du rendez-vous.
Une première consultation comportementale est généralement assez longue : comptez souvent 1 h 30 à 2 heures. Le vétérinaire doit recueillir l’historique de l’animal, observer son comportement, rechercher les déclencheurs et parfois réaliser des examens complémentaires.
| Prestation | Fourchette de prix | À savoir |
|---|---|---|
| Première consultation au cabinet | 90 à 160 € | Bilan et plan thérapeutique |
| Consultation à domicile | 120 à 240 € | Déplacement parfois facturé en plus |
| Consultation de suivi | 70 à 120 € | Souvent 45 à 60 minutes |
Lorsque trois, quatre ou même six rendez-vous sont nécessaires, le budget peut ainsi atteindre 400 à 800 € sur une année. Les médicaments et éventuels examens vétérinaires complémentaires viennent ensuite s’ajouter à cette somme.
Le vétérinaire comportementaliste est-il remboursé par la mutuelle ?
Oui, c’est possible, mais ce remboursement n’est pas systématique.
Il n’existe évidemment aucune prise en charge par l’Assurance maladie pour les soins d’un animal. Le remboursement dépend donc exclusivement de votre assurance santé animale.
Les contrats couvrant uniquement les accidents excluent généralement ce type de consultation. Les formules couvrant les maladies peuvent en revanche prendre en charge une consultation comportementale lorsqu’elle est considérée comme un véritable acte vétérinaire.
Selon les contrats, la dépense peut être intégrée aux consultations vétérinaires classiques ou dépendre d’un forfait spécifique consacré à la prévention, au bien-être ou au comportement.
Les principales conditions pour être remboursé
- La consultation doit être réalisée par un vétérinaire diplômé.
- Le trouble doit être apparu après la prise d’effet du contrat.
- Le délai de carence doit être terminé.
- La facture doit clairement mentionner une consultation ou un acte de médecine comportementale.
- Le plafond annuel de remboursement ne doit pas être dépassé.
Selon la formule choisie, le remboursement peut atteindre 50 à 100 % des dépenses. Certains contrats proposent aussi une enveloppe annuelle spécifique de quelques centaines d’euros.
Pour mieux visualiser les différences de garanties, de plafonds et de délais de carence entre deux acteurs connus du marché, vous pouvez consulter notre comparatif Santévet ou Bulle Bleue.
Attention au délai de carence et aux troubles préexistants
C’est probablement le point à vérifier avec le plus d’attention avant de souscrire.
Une assurance animale est destinée à couvrir un risque futur. Un problème comportemental déjà connu au moment de la souscription risque donc d’être considéré comme une affection préexistante.
Si votre chien présentait déjà une agressivité inhabituelle, une anxiété de séparation importante ou des aboiements compulsifs avant son adhésion, l’assureur peut refuser de prendre en charge les consultations liées à ce problème.
La même logique s’applique pendant le délai de carence. Pour les maladies, celui-ci peut durer plusieurs semaines et les modalités varient selon les assureurs.
Quelles consultations sont généralement exclues ?
Les séances d’éducation canine classiques, les prestations d’un comportementaliste qui n’est pas vétérinaire et les problèmes considérés comme purement éducatifs sont généralement exclus.
L’évaluation comportementale obligatoire de certains chiens catégorisés peut aussi faire l’objet de règles spécifiques. Il faut donc vérifier les conditions générales du contrat plutôt que de supposer qu’une garantie « consultations vétérinaires » couvre automatiquement toutes les interventions comportementales.
Comment choisir une mutuelle couvrant les troubles du comportement ?
Ne vous arrêtez pas au taux de remboursement affiché en gros sur la page commerciale de l’assureur. Une formule annonçant 100 % de remboursement peut finalement être moins intéressante qu’une couverture à 80 % si elle comporte une franchise importante ou un plafond annuel trop faible.
Avant de souscrire, vérifiez notamment ces quatre points : le contrat mentionne-t-il explicitement les troubles du comportement ou la médecine comportementale ? Existe-t-il un plafond spécifique ? Quel délai de carence s’applique ? Les médicaments prescrits dans le cadre du traitement sont-ils eux aussi couverts ?
Pour les propriétaires de félins qui souhaitent élargir leur comparaison, notre comparatif des assurances pour chat en 2026 détaille les critères à examiner avant de choisir un contrat.
Comment obtenir le remboursement de la consultation ?
Une bonne prise en charge commence par une facture correctement rédigée. Après la consultation, demandez une facture détaillée mentionnant clairement l’acte vétérinaire réalisé.
Un libellé comme « consultation de médecine comportementale » sera beaucoup plus explicite qu’une simple mention « séance comportement » pouvant prêter à confusion avec une prestation d’éducation.
Conservez aussi l’ordonnance si le vétérinaire a prescrit un traitement, ainsi que les documents demandés par votre assurance.
Si l’assureur refuse le remboursement, demandez systématiquement le motif précis du refus par écrit. Une facture dont le libellé est trop vague peut parfois être corrigée par la clinique vétérinaire.
En cas de désaccord concernant un trouble considéré comme préexistant, les anciens comptes rendus vétérinaires et le carnet de santé peuvent aider à établir la chronologie des symptômes.
Les médicaments prescrits sont-ils eux aussi remboursés ?
Lorsqu’un traitement médicamenteux est prescrit par un vétérinaire dans le cadre d’une pathologie couverte par le contrat, son remboursement dépend des garanties prévues pour les médicaments.
Il faut toutefois distinguer les médicaments vétérinaires des compléments alimentaires, produits de bien-être et diffuseurs de phéromones, dont la prise en charge peut être différente selon les contrats.
Vérifiez donc séparément les garanties concernant les consultations et celles portant sur les traitements prescrits.
Et pour les troubles du comportement chez le chat ?
Les principes sont les mêmes pour un chat. Malpropreté soudaine, marquage urinaire, agressivité entre congénères, peur excessive ou comportements répétitifs peuvent justifier une consultation.
Le vétérinaire cherchera là encore à déterminer si le comportement possède une origine médicale avant d’envisager une prise en charge comportementale.
Pour espérer un remboursement, les mêmes critères reviennent : vétérinaire diplômé, problème couvert par le contrat, symptômes postérieurs à la souscription et délai de carence terminé.
Cas particulier des chiens de catégorie 1 ou 2
Les propriétaires de chiens de catégorie 1 ou 2 doivent distinguer l’évaluation comportementale imposée par la réglementation d’un véritable suivi thérapeutique.
Une évaluation réalisée pour satisfaire une obligation administrative n’est pas nécessairement couverte par une assurance santé animale.
À l’inverse, si un vétérinaire diagnostique par la suite un trouble nécessitant un véritable suivi médical ou comportemental, les consultations peuvent éventuellement entrer dans les garanties du contrat. Une vérification auprès de l’assureur reste indispensable.
Questions fréquentes sur le remboursement du vétérinaire comportementaliste
Un comportementaliste qui n’est pas vétérinaire peut-il être remboursé ?
Généralement non. Les assurances santé animale prennent avant tout en charge des actes vétérinaires. Une séance réalisée par un éducateur ou un comportementaliste non vétérinaire est donc le plus souvent exclue, même lorsque le professionnel possède des certifications dans le domaine animalier.
Un trouble déjà présent avant la souscription est-il couvert ?
Dans la majorité des cas, un trouble préexistant est exclu. Si des symptômes étaient déjà présents avant la prise d’effet du contrat ou pendant le délai de carence, les consultations liées à ce problème risquent de ne pas être remboursées.
Combien de consultations comportementales peuvent être remboursées ?
Il n’existe pas de nombre universel de séances. Tout dépend du taux de remboursement, du plafond annuel et d’un éventuel sous-plafond consacré au comportement. Avec une enveloppe spécifique de 300 € et des consultations à 120 €, par exemple, le plafond sera rapidement atteint.
En résumé : vérifiez le contrat avant la première consultation
Le remboursement d’un vétérinaire comportementaliste est donc possible avec certaines assurances animales, mais il ne faut jamais le considérer comme automatique. Le statut du professionnel, la date d’apparition du trouble, le délai de carence, les exclusions, la franchise et le plafond annuel peuvent tous modifier la prise en charge.
Avant de prendre rendez-vous, quelques minutes consacrées aux conditions générales de votre mutuelle peuvent éviter une mauvaise surprise. Et si votre animal commence à présenter un changement de comportement inhabituel, mieux vaut surtout consulter rapidement un vétérinaire : derrière un problème que l’on pense éducatif peut parfois se cacher une douleur ou une affection médicale.